O Que Significa Mortgage Loan Officer?
Nos Estados Unidos, mortgage loan officer é o profissional que trabalha especificamente com financiamentos imobiliários. Ele normalmente representa uma instituição que oferece financiamento para a compra de imóveis.
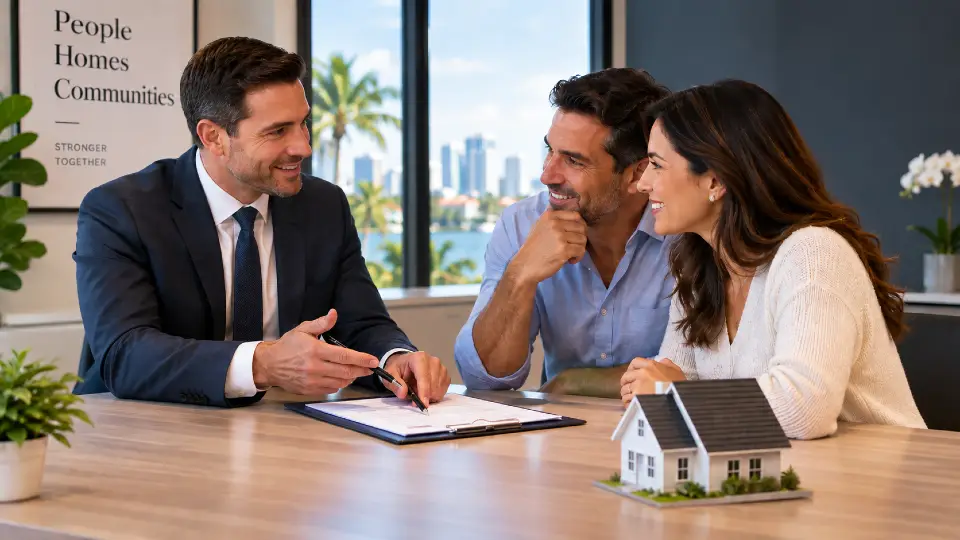
Durante o processo de financiamento, o mortgage loan officer orienta o comprador sobre as opções oferecidas pela instituição que representa, explica os requisitos necessários, auxilia com a documentação e acompanha diferentes etapas do pedido de financiamento.
Embora uma tradução literal possa resultar em expressões pouco naturais em português, para o comprador brasileiro é mais simples entender o mortgage loan officer como o profissional da instituição financeira que orienta e acompanha o cliente durante o processo de obtenção do financiamento imobiliário.
Qual o Papel do Mortgage Loan Officer?
O mortgage loan officer acompanha o comprador durante o processo de financiamento imobiliário nos Estados Unidos. Uma das primeiras etapas é entender o perfil financeiro do cliente e as características da compra, como o valor do imóvel, o valor disponível para entrada e a finalidade da propriedade.
Com essas informações, o profissional pode apresentar as opções de financiamento disponíveis, explicar requisitos e condições e orientar o comprador sobre os próximos passos. Ele também auxilia no preenchimento da aplicação para o financiamento e na organização dos documentos solicitados pela instituição financeira.
Ao longo do processo, o mortgage loan officer funciona como um dos principais pontos de contato entre o comprador e a instituição responsável pelo financiamento. Ele acompanha o andamento da solicitação, ajuda a esclarecer dúvidas e mantém o cliente informado sobre as etapas necessárias até a conclusão do financiamento.
É importante lembrar que a aprovação do financiamento e suas condições finais dependem da análise da instituição financeira, do perfil do comprador, da documentação apresentada e das características da operação.
Para Quem Trabalha o Mortgage Loan Officer?
Um mortgage loan officer pode trabalhar em diferentes tipos de instituições que oferecem ou participam da originação de financiamentos imobiliários nos Estados Unidos. Entre elas estão bancos, credit unions, mortgage companies e outras instituições financeiras.
Por esse motivo, as opções de financiamento, requisitos, taxas, valores de entrada e critérios de aprovação podem variar de uma instituição para outra. O perfil do comprador e as características do imóvel também podem influenciar quais alternativas estarão disponíveis para cada operação.
Para compradores brasileiros, essa variedade é especialmente relevante, pois algumas instituições trabalham com programas destinados a compradores estrangeiros, enquanto outras podem exigir residência, histórico de crédito nos Estados Unidos ou diferentes formas de comprovação de renda e patrimônio.
Mortgage Loan Officer e Mortgage Broker São a Mesma Coisa?
Embora o mortgage loan officer e o mortgage broker participem do processo de obtenção de um financiamento imobiliário, os dois termos não significam necessariamente a mesma coisa.
O mortgage loan officer é o profissional que trabalha diretamente com o comprador durante o processo de financiamento e normalmente atua em nome de uma instituição ou organização que oferece ou origina financiamentos imobiliários.
Já o mortgage broker atua como intermediário entre o comprador e diferentes instituições financeiras. Em geral, ele trabalha com vários lenders e pode apresentar alternativas de financiamento oferecidas por diferentes instituições.
Na prática, as estruturas de atuação podem variar. Por isso, ao conversar com um profissional de financiamento, é importante entender qual empresa ele representa, com quais instituições trabalha e quais opções de financiamento pode oferecer ao comprador.
Como Escolher um Mortgage Loan Officer?
A escolha de um mortgage loan officer pode depender das características de cada comprador e da operação imobiliária. Fatores como residência nos Estados Unidos ou no exterior, origem da renda, documentação disponível, valor da entrada, tipo e valor do imóvel e finalidade da compra podem influenciar as opções de financiamento disponíveis.
Como corretora de imóveis licenciada na Flórida, mantenho contato com diferentes profissionais da área de financiamento que falam português e posso indicar opções de acordo com o perfil do comprador e as características da compra, inclusive para brasileiros interessados em financiar um imóvel nos Estados Unidos.
Se você está planejando comprar um imóvel na região de Orlando e pretende utilizar financiamento, entre em contato comigo. Posso ajudar você a entender os próximos passos da compra e colocá-lo em contato com profissionais da área de financiamento de acordo com as características da sua operação.
Quando Falar com um Mortgage Loan Officer?
Se você pretende utilizar financiamento para comprar um imóvel nos Estados Unidos, o ideal é conversar com um mortgage loan officer antes ou no início da busca pela propriedade.
Essa conversa ajuda a entender quais opções de financiamento podem estar disponíveis para o seu perfil, quanto poderá ser necessário para a entrada e qual faixa de preço de imóvel faz sentido considerar. Dessa forma, a procura pode começar com parâmetros financeiros mais claros.
Além disso, iniciar essa etapa com antecedência permite identificar documentos que poderão ser necessários e esclarecer questões relacionadas ao financiamento antes de encontrar o imóvel e apresentar uma oferta de compra.
Quais Documentos Podem Ser Solicitados?
Os documentos necessários para solicitar um financiamento imobiliário nos Estados Unidos podem variar de acordo com a instituição financeira, o tipo de financiamento e o perfil do comprador.
De maneira geral, podem ser solicitados documentos de identificação, comprovantes de renda, extratos bancários e informações sobre patrimônio, investimentos e outras obrigações financeiras. A instituição também pode solicitar documentos adicionais para verificar a origem dos recursos que serão utilizados na compra e na entrada do imóvel.
No caso de compradores brasileiros ou outros estrangeiros, a documentação pode ser diferente daquela exigida de residentes nos Estados Unidos. Dependendo da instituição e do programa de financiamento, documentos emitidos no país de origem também podem fazer parte da análise.
Por esse motivo, é importante confirmar diretamente com o mortgage loan officer quais documentos serão necessários para a sua operação antes de iniciar o processo de financiamento.
O Que é uma Pre-Approval?
A pre-approval, ou pré-aprovação, é uma análise realizada pela instituição financeira para avaliar quanto o comprador poderá estar qualificado a financiar na compra de um imóvel. Para essa análise, normalmente são consideradas informações financeiras e documentos apresentados pelo comprador.
O mortgage loan officer orienta o cliente durante essa etapa, informa quais dados e documentos são necessários e acompanha o processo de solicitação da pre-approval junto à instituição responsável pelo financiamento.
Para compradores estrangeiros que não residem nos Estados Unidos, existem opções de financiamento que podem considerar informações financeiras e documentos do país de origem. No caso de brasileiros, dependendo da instituição e do tipo de financiamento, documentos do Brasil podem fazer parte da análise para obtenção da pre-approval.
Uma das principais vantagens de obter a pre-approval antes de procurar um imóvel é conhecer melhor a capacidade de financiamento junto à instituição financeira. Isso ajuda a direcionar a busca para imóveis dentro de uma faixa de preço mais compatível com as condições do comprador e pode evitar frustrações durante o processo.
Por exemplo, um comprador pode iniciar a busca acreditando que possui capacidade para financiar a compra de um imóvel de aproximadamente US$ 500 mil e descobrir, durante a pre-approval, que o valor disponível para sua operação é menor. Nesse caso, conhecer essa informação antes de escolher o imóvel permite ajustar a busca desde o início.
O contrário também pode acontecer. Dependendo da análise financeira, o comprador pode descobrir que possui capacidade para uma operação maior do que imaginava, como por exemplo uma pre-approval de US$ 700 mil. Isso não significa que seja necessário comprar um imóvel nesse valor, mas permite conhecer melhor as opções disponíveis antes de definir o orçamento da compra.
A pre-approval não representa uma garantia de aprovação final do financiamento. A concessão do empréstimo ainda dependerá de outras análises, da documentação, das condições estabelecidas pela instituição financeira e, entre outros fatores, do imóvel que será adquirido.
Brasileiros Podem Financiar Imóveis nos EUA?
Sim. Brasileiros podem encontrar opções de financiamento para comprar imóveis nos Estados Unidos mesmo quando não são residentes no país. Existem instituições e programas de financiamento que trabalham com compradores estrangeiros, embora os requisitos possam ser diferentes daqueles aplicados a cidadãos ou residentes americanos.
A análise pode considerar fatores como renda, patrimônio, valor disponível para entrada, origem dos recursos, tipo e valor do imóvel e finalidade da compra. Dependendo da instituição e da modalidade de financiamento, documentos financeiros e comprovações emitidas no Brasil também podem ser utilizados durante o processo.
O comprador estrangeiro também pode encontrar diferenças relacionadas ao percentual de entrada, taxas de juros, documentação e critérios utilizados para aprovação. Por isso, é importante analisar as condições específicas de cada alternativa de financiamento em vez de presumir que os mesmos requisitos se aplicam a todos os compradores.
Para o brasileiro que pretende comprar um imóvel na região de Orlando, conversar com um profissional que tenha experiência com compradores estrangeiros e que fale português pode facilitar a compreensão das opções disponíveis e das etapas necessárias para solicitar o financiamento.
Financiamento por Banco Americano ou Banco Brasileiro?
Brasileiros interessados em financiar a compra de um imóvel nos Estados Unidos podem encontrar alternativas através de instituições financeiras americanas e, em determinadas situações, de instituições brasileiras que oferecem soluções para esse tipo de operação.
As condições podem variar bastante entre as instituições. Percentual de entrada, taxas de juros, prazo do financiamento, documentação exigida, forma de comprovação de renda e critérios utilizados na análise são alguns dos fatores que devem ser considerados antes de escolher uma alternativa.
Para alguns compradores, trabalhar com uma instituição americana pode fazer mais sentido. Para outros, uma alternativa oferecida por uma instituição brasileira pode ser interessante pela forma de análise da renda, do patrimônio e da documentação disponível no Brasil.
Não existe uma opção que seja necessariamente melhor para todos os compradores. O mais importante é comparar as condições disponíveis para o seu perfil e entender o custo e os requisitos de cada alternativa antes de tomar uma decisão.
Como trabalho com clientes brasileiros que possuem diferentes perfis financeiros, mantenho contato com profissionais que podem auxiliar na avaliação de alternativas de financiamento através de instituições americanas ou brasileiras.
Qual a Diferença Entre Mortgage Loan Officer e Corretor de Imóveis?
O mortgage loan officer e o corretor de imóveis desempenham funções diferentes durante a compra de um imóvel nos Estados Unidos. Enquanto o mortgage loan officer atua principalmente na parte relacionada ao financiamento, o corretor de imóveis auxilia o comprador na busca, análise, negociação e processo de aquisição da propriedade.
O mortgage loan officer orienta o comprador sobre as opções de financiamento disponíveis, requisitos, documentação e etapas necessárias para solicitar o empréstimo. Já o corretor de imóveis ajuda a identificar propriedades compatíveis com os objetivos e o orçamento do comprador, organizar visitas, preparar e negociar ofertas e acompanhar as diferentes etapas da transação imobiliária.
Quando a compra envolve financiamento, os dois profissionais trabalham em conjunto em diferentes momentos da transação. A comunicação entre o comprador, o mortgage loan officer e o corretor de imóveis ajuda a manter o processo alinhado desde a procura pelo imóvel até o fechamento da compra.
Como Posso Ajudar na Compra de um Imóvel em Orlando?
Como corretora de imóveis licenciada na Flórida, posso acompanhar você durante as diferentes etapas da compra de um imóvel, desde a definição do tipo de propriedade e localização até a busca por imóveis, visitas, preparação da oferta, negociação e acompanhamento da transação até o fechamento.
Se a compra envolver financiamento, também posso colocar você em contato com profissionais da área que falam português e possuem experiência com diferentes perfis de compradores, incluindo brasileiros que residem nos Estados Unidos e compradores estrangeiros.
Cada compra possui características diferentes. Por isso, conhecer seus objetivos, orçamento, forma de utilização do imóvel e necessidade de financiamento ajuda a direcionar tanto a busca pela propriedade quanto os profissionais que poderão participar da operação.
Se você está planejando comprar um imóvel em Orlando ou em outras cidades da região, entre em contato comigo para conversarmos sobre seus objetivos e os próximos passos da sua compra.
As informações apresentadas neste artigo são apenas para fins informativos e educacionais e não constituem aconselhamento financeiro ou garantia de aprovação de financiamento. Taxas, condições, documentação, requisitos de elegibilidade, valores de entrada e disponibilidade de produtos financeiros podem variar de acordo com a instituição, o tipo de financiamento e o perfil de cada comprador. Consulte diretamente a instituição financeira ou o profissional responsável pelo financiamento para obter informações atualizadas sobre a sua operação.